


Close Look : Qu’est-ce qui a effrayé les marchés obligataires ?
Que s’est-il passé ?
Les obligations du Trésor américain ont récemment fait la une, après que le rendement de l’obligation à 10 ans a dépassé les 5 %, sous l’effet de la baisse des cours. Les cours obligataires évoluent en sens inverse des rendements. À titre de comparaison, ce rendement s’établissait à 4,19 % au début de l’année. Et cette forte hausse des rendements ne s’est pas limitée aux États-Unis. Les principaux marchés d’obligations d’État en Europe, ainsi qu’au Japon, ont enregistré de nettes augmentations des rendements depuis le début de l’année.
Pourquoi maintenant ?
Commençons par prendre un peu de recul. Les tensions géopolitiques, telles que la guerre au Moyen-Orient, ont accentué les tensions sur les chaînes d’approvisionnement des marchés mondiaux des matières premières. À titre d’exemple, le prix du pétrole brut a fortement augmenté cette année, comme le montre le graphique ci-dessous. Cette évolution exerce une pression haussière plus générale sur les prix, entraînant une remontée des anticipations d’inflation.
Prix du pétrole Brent, rendement des bons du Trésor américain à 10 ans et rendement du Bund allemand à 10 ans - depuis le début de l’année 2026.
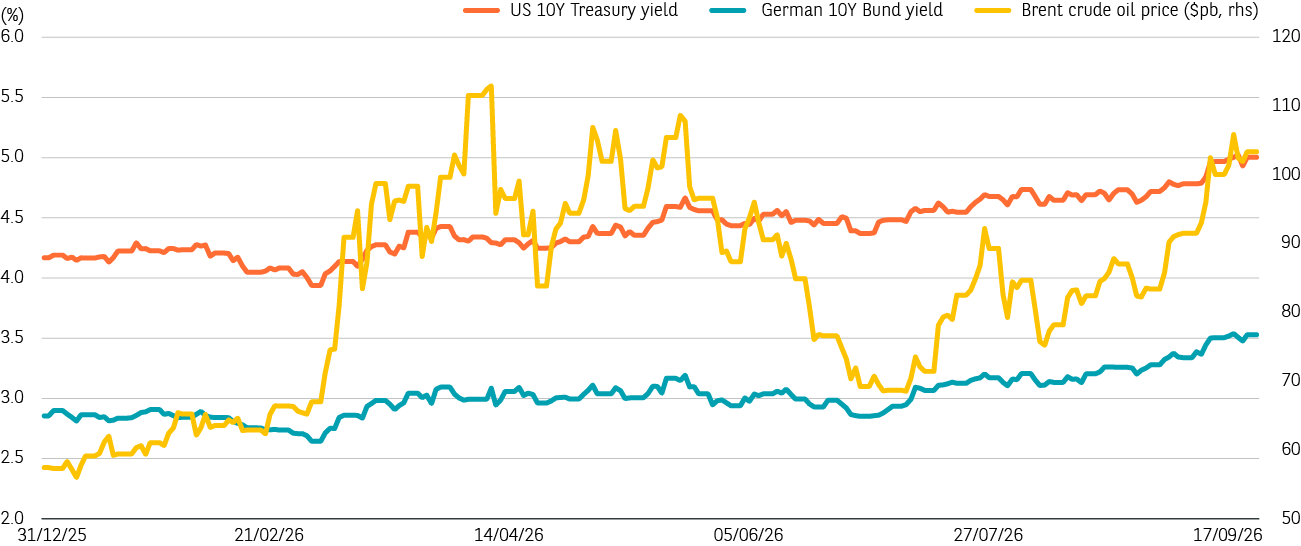
Source : Bloomberg, BNP Paribas Asset Management. Données du 1er janvier 2026 au 18 septembre 2026. Les performances passées ne préjugent pas des performances futures.
L’action des banques centrales
La hausse des anticipations d’inflation appelle généralement une réaction des banques centrales, qui prend habituellement la forme d’un relèvement des taux d’intérêt. Au cours du mois écoulé, plusieurs grandes banques centrales ont relevé leurs taux, notamment la Réserve fédérale américaine (Fed), la Banque centrale européenne et la Banque du Japon. En outre, lors de sa dernière réunion de politique monétaire, la Fed a adopté un ton résolument « restrictif », de nombreux gouverneurs se montrant favorables à de nouvelles hausses au cours des prochains mois. En conséquence, les marchés des obligations d’État américaines ont progressivement revu leur anticipation initiale d’une absence de hausse des taux cette année. Les rendements obligataires ont donc légèrement progressé.
L’envolée de la dette publique
Les obligations d’État, telles que les bons du Trésor américain et les Bunds allemands, sont émises par les gouvernements afin de financer leurs dépenses budgétaires courantes. Certains événements exceptionnels, comme la pandémie de Covid-19, nécessitent parfois une forte augmentation des dépenses publiques. Autre exemple : l’initiative de l’Allemagne visant à accroître ses dépenses de défense, en réponse à la réduction du soutien des États-Unis à l’OTAN. Le Trésor américain a récemment annoncé que la dette totale avait atteint le niveau sans précédent de 40 000 milliards de dollars. Les investisseurs obligataires ont donc exigé un taux d’intérêt plus élevé pour toute nouvelle émission de dette publique, ce qui a également contribué à la hausse des rendements obligataires.
Ne pas oublier les besoins des géants de la technologie
Le déploiement de l’Intelligence Artificielle (IA) nécessite des investissements massifs dans les centres de données et des équipements tels que les semi-conducteurs. Même des entreprises de très grande taille, comme Microsoft, Amazon, Alphabet (Google) et Meta, que l’on appelle les « hyperscalers » de l’IA, ont eu du mal à financer leurs dépenses uniquement à partir de leur flux de trésorerie disponible et se sont donc tournées vers les marchés des obligations d’entreprise. Selon les estimations, le montant total des investissements annuels dans l’IA pourrait dépasser 1 000 milliards de dollars en 2027. Ces besoins de capitaux ont détourné une partie des investisseurs des marchés des obligations d’État, exerçant ainsi une pression haussière supplémentaire sur leurs rendements.
Pourquoi est-ce important ?
Lorsque les rendements des obligations d’État augmentent, la charge d’intérêts annuelle d’un pays s’alourdit également, mobilisant des ressources qui pourraient être consacrées à des projets importants, tels que les dépenses d’infrastructure. Sur un plan plus technique, le rendement des obligations d’État sert de référence pour calculer la valeur des bénéfices futurs lors de l’évaluation d’une entreprise. À mesure que les rendements obligataires augmentent, la valeur actuelle des flux de bénéfices futurs diminue, ce qui, en théorie, implique une baisse des valorisations des actions. Toutefois, l’enthousiasme actuel suscité par l’essor de l’IA a jusqu’à présent permis aux marchés actions de faire abstraction de ces indicateurs de valorisation plus théoriques.
Notre point de vue
Comme toujours, les investisseurs doivent avoir confiance dans la capacité de la Fed à maîtriser l’inflation et dans celle du Trésor américain à financer d’importants déficits sans déstabiliser le marché obligataire.
Nous restons prudents à l’égard des obligations d’État, en particulier sur les échéances les plus longues (obligations assorties d’une période de remboursement plus longue). L’inflation, les incertitudes géopolitiques et l’ampleur des déficits budgétaires pourraient continuer d’exercer une pression haussière sur les rendements. Dans ce contexte, nous privilégions les obligations mondiales à haut rendement et les obligations en dollars des marchés émergents, en raison du supplément de rendement qu’elles offrent par rapport aux obligations d’État.
Dans l’intervalle, nous continuons de privilégier les actions, avec une large exposition mondiale aux marchés développés et émergents. Cette préférence reflète la forte croissance des bénéfices, qui semble s’étendre à un nombre croissant de secteurs et de régions.
Informations destinées à nos clients
Veuillez être informé que, le 31 décembre 2025, AXA IM Select France sera absorbée par BNP PARIBAS ASSET MANAGEMENT Europe, sous réserve des conditions suspensives habituelles, notamment l’obtention des autorisations réglementaires requises.
BNP PARIBAS ASSET MANAGEMENT Europe est une société anonyme de droit français, ayant son siège social au 1, boulevard Haussmann, 75009 Paris, France, immatriculée au Registre du commerce et des sociétés de Paris sous le numéro 319 378 832, filiale de BNPP Asset Management Holding, et agréée par l’Autorité des marchés financiers en France en qualité de société de gestion de portefeuille sous le numéro GP96002.
En conséquence, à compter du 31 décembre 2025, toute référence figurant sur ce site Internet à « AXA IM Select France » devra être lue comme une référence à « BNP PARIBAS ASSET MANAGEMENT Europe ».